申告リスクを最小化し安心の資産運用を実現する秘訣とは?
暗号資産で勝ち抜くための税務とリスク完全攻略法
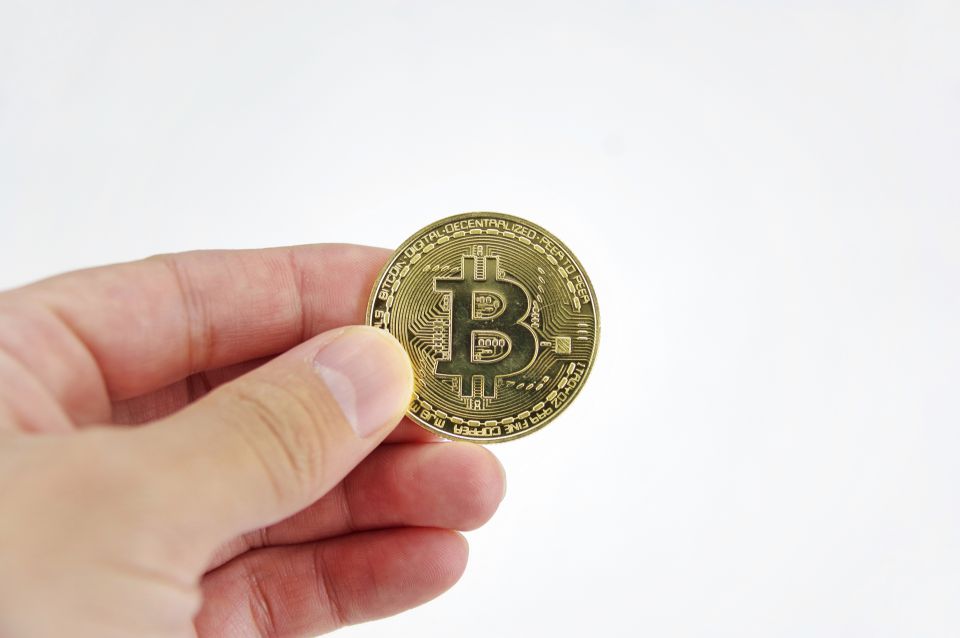
金融の世界において、暗号資産は新たな資産クラスとして注目を集めています。従来の株式や債券、不動産などと異なり、デジタル技術を基盤とした暗号資産は、その特性から投資や決済手段として多様な可能性を秘めています。しかし、実際に活用する際には税金に関する正確な理解が欠かせません。まず、暗号資産は法的には「財産」として扱われるため、売買や交換によって得られた利益は課税対象となります。例えば、年間を通じて暗号資産の売却で10万円の利益が出た場合、その金額に応じて所得税や住民税が課されます。
具体的には、日本の所得税法では暗号資産の利益は「雑所得」に分類され、総合課税の対象となるため、給与所得など他の所得と合算して税率が決定されます。税率は所得金額により5%から45%まで変動し、さらに住民税の約10%が加わるため、高額の利益を得た場合には税負担も大きくなることを念頭に置く必要があります。例えば、年間の他の所得と合わせて600万円の課税所得がある場合、その範囲内での暗号資産取引で得た利益には20%前後の所得税率が適用されるケースが一般的です。このように、暗号資産取引による利益は一時的な収入とは異なり、確定申告時に正しく計上しなければなりません。また、暗号資産の種類や取引形態によっても税務上の取り扱いが異なることがあります。
例えば、異なる種類の暗号資産同士を交換した場合にも課税対象となり、その際は交換した際点での時価評価額との差額が利益として計上されます。したがって、単純に円貨での売買だけではなく、多様なトランザクションに注意を払うことが重要です。金融面で見れば、暗号資産はその分散型システムにより中央管理者を介さず取引が可能となっており、送金スピードや手数料面で従来の金融機関より優れている点もあります。国際送金の場合、一部では数分から十数分で完了する一方で、従来の銀行送金では数日要することも珍しくありません。これによりグローバルなビジネスや個人間送金において利便性が高まっています。
ただし、価格変動が激しい点についてはリスク管理が求められます。具体的には、一日の価格変動幅が10%以上となるケースもあり、このボラティリティーを考慮した運用戦略が必要です。長期的な視点で保有し価値上昇を待つ投資家もいれば、小刻みな値動きを捉えて短期間で利益を狙うトレーダーも存在します。このため、自身の投資目的やリスク許容度に応じて暗号資産への接し方を検討するとよいでしょう。金融庁など監督機関も暗号資産市場の透明性向上や投資者保護に努めており、安全対策として登録制や情報開示義務を設けています。
これらは安心して利用できる環境作りにつながっており、市場全体の信頼向上にも寄与しています。また、不正行為や詐欺被害を防止するための啓発活動も積極的に行われているため、新規参入者はこれら公的情報を参考にすることがおすすめです。実務面では、暗号資産取引記録を詳細かつ正確に保存しておくことが非常に重要です。確定申告時には年間の取得価格や売却価格、それらの日付など証明書類として提出が求められるため、取引履歴管理ツールやアプリケーションを活用することでミスを防ぎ効率化が図れます。特に複数取引所を利用している場合や頻繁に売買を繰り返す場合には自動集計機能が役立ちます。
節税対策としては、損益通算制度が現在は限定的である点にも留意すべきです。株式などと異なり暗号資産同士以外との損益通算は認められていないため、大きな損失が出た場合でも他所得から控除できない仕組みです。ただし、同種の暗号資産取引間で生じた損失については翌年以降3年間繰越控除できる制度も整備されていますので、有効活用するとよいでしょう。さらに金融商品としての進展を見ると、貸付サービスやステーキングといった新たな収益モデルも登場しています。これらは保有する暗号資産を一定期間預けることで報酬を得る仕組みであり、副次的な収入源となります。
ただし、それら収入についても雑所得として課税対象になるため申告漏れには注意してください。全体として暗号資産は金融市場に多様性と革新性をもたらしていると言えます。既存金融商品との併用やポートフォリオ分散効果も期待でき、多様なリスクヘッジ戦略にも活用可能です。その一方で税務面や価格変動リスクへの理解なしに安易な運用は望ましくなく、自身で十分調査・準備したうえで取り組むことが成功への鍵となります。まとめると、金融分野において暗号資産は技術革新による利便性向上とともに、新しい投資機会を提供しています。
その際には利益発生時の税金処理を含めた法律面への配慮と、市場特有のボラティリティー対策が不可欠です。今後さらなる規制整備やサービス拡充も予想されるため、最新情報を追いながら適切な判断力を養うことが重要です。このように慎重かつ積極的な姿勢で活用することで、多くのメリット享受につながるでしょう。暗号資産は金融市場において新たな資産クラスとして注目されており、デジタル技術を基盤とした多様な投資や決済の可能性を秘めています。日本では暗号資産は法的に「財産」として扱われ、売買や交換で得た利益は雑所得として総合課税の対象となるため、確定申告時には正確な取引記録の管理が不可欠です。
税率は所得に応じて5%から45%まで変動し、住民税も加わるため、高額利益の場合は税負担が大きくなる点に注意が必要です。また、異なる暗号資産間の交換でも課税されることから、多様な取引形態への理解が求められます。分散型システムによる送金速度の速さや手数料の低さなど従来金融機関にはない利便性がある一方で、価格変動の激しさというリスクも存在します。金融庁は市場の透明性向上や投資者保護のため登録制や情報開示義務を設け、不正防止にも努めているため、公的情報の活用が推奨されます。さらに、損益通算制度が限定的であるため節税面でも特徴があり、同種取引間での損失繰越控除制度を有効活用することが重要です。
貸付やステーキングなど新たな収益モデルも登場しており、それら収入も課税対象となります。全体として、暗号資産は金融市場に革新と多様性をもたらす一方で、税務知識やリスク管理なしに運用することは危険であり、十分な調査と準備のもと慎重かつ積極的に取り組むことが成功につながります。今後も規制整備やサービス拡充が見込まれるため、最新情報を常に把握し適切な判断力を養う姿勢が求められます。
おすすめ